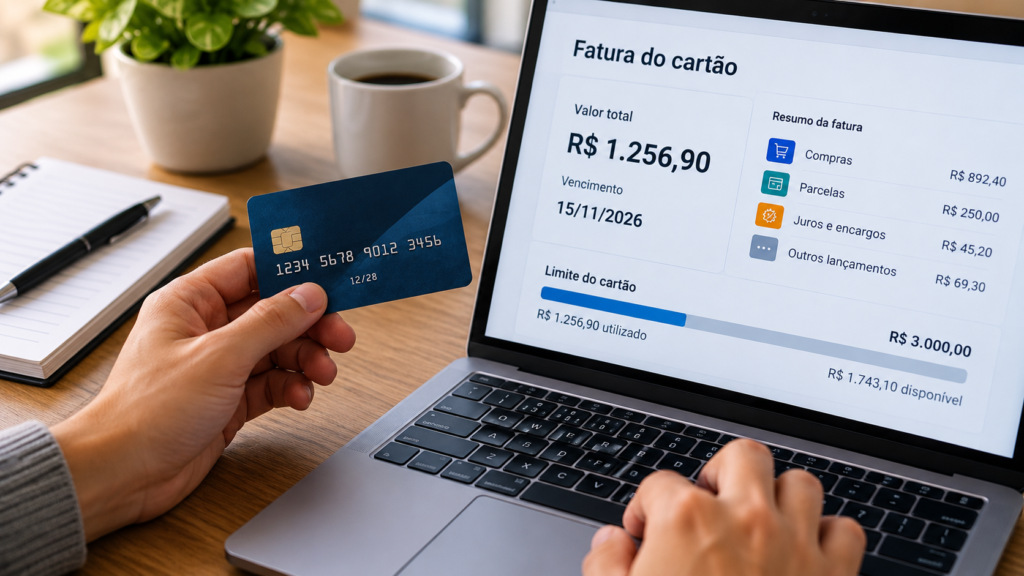
O cartão de crédito permite realizar compras e pagar posteriormente, de acordo com as condições definidas pela instituição financeira. Para utilizá-lo de forma consciente, é importante entender como funciona a fatura, o limite disponível e as alternativas existentes quando o consumidor não consegue pagar o valor total.
Conhecer essas regras ajuda a evitar custos inesperados e facilita o planejamento das despesas do mês.
O que é o cartão de crédito
O cartão de crédito é um meio de pagamento que permite ao consumidor realizar compras para pagamento posterior. As transações realizadas durante o período são reunidas na fatura, que apresenta os valores que deverão ser pagos até a data de vencimento.
O limite disponibilizado pelo banco ou pela instituição emissora representa o valor que pode ser utilizado de acordo com as condições do cartão. Esse limite não deve ser confundido com renda disponível, já que as compras realizadas precisam ser pagas posteriormente.
Como funciona a fatura do cartão
A fatura reúne as compras e demais operações realizadas durante determinado período.
Nela, o consumidor pode encontrar informações como o valor total a pagar, a data de vencimento, parcelas de compras anteriores e, quando aplicável, encargos relacionados a operações de crédito.
O Banco Central determina que o valor total da fatura seja apresentado inicialmente como opção padrão de pagamento. A instituição também deve informar as condições relacionadas ao pagamento e às alternativas disponíveis.
Por isso, conferir a fatura antes do vencimento é importante para identificar cobranças, acompanhar as compras realizadas e verificar o valor que será pago.
O que acontece quando a fatura não é paga integralmente
Quando o consumidor não consegue pagar o valor total da fatura, existem diferentes situações possíveis.
Segundo o Banco Central, o cliente pode optar pelo parcelamento da fatura, pagar parte do valor e utilizar o crédito rotativo ou ficar inadimplente, conforme as condições previstas no contrato.
Essas alternativas podem gerar juros e outros encargos. Por isso, antes de escolher uma delas, é importante verificar as condições apresentadas pela instituição financeira.
A taxa de juros da economia também influencia o cenário de crédito e merece atenção de quem utiliza produtos financeiros.
Crédito rotativo: entenda como funciona
O crédito rotativo é utilizado quando o consumidor não paga integralmente a fatura e o saldo restante é financiado.
De acordo com o Banco Central, o valor que não foi pago pode ser financiado pelo banco e acrescido dos juros e encargos previstos no contrato. O rotativo, porém, não pode ser utilizado indefinidamente: o saldo deve ser quitado ou direcionado para outra modalidade de financiamento nas condições estabelecidas pelas regras do cartão.
Desde 2024, também existe um limite legal para os juros e encargos acumulados sobre a parte da fatura que não foi paga ou que foi parcelada com juros. Esses custos não podem ultrapassar 100% do valor original da dívida, para as operações abrangidas pela regra.
Parcelamento da fatura
Outra possibilidade oferecida ao consumidor é o parcelamento da fatura.
Nesse caso, o saldo devedor é dividido em parcelas de acordo com as condições apresentadas pela instituição financeira. O parcelamento envolve encargos e juros, que devem ser considerados antes da contratação.
Por isso, não basta olhar apenas para o valor da parcela. É importante verificar o custo total da operação e as condições apresentadas pelo banco.
Como evitar que o cartão comprometa o orçamento
O cartão pode facilitar pagamentos e organizar determinadas despesas, mas é importante considerar as compras realizadas como compromissos financeiros futuros.
Uma maneira de manter o controle é acompanhar os gastos durante o mês e verificar quanto já foi comprometido antes de realizar novas compras.
Também é importante observar as compras parceladas. Mesmo que uma parcela individual pareça pequena, várias parcelas simultâneas podem comprometer parte da renda durante vários meses.
Cuidados antes de fazer uma compra parcelada
Antes de parcelar uma compra, vale observar alguns pontos:
- qual será o valor de cada parcela;
- quantas parcelas serão cobradas;
- qual será o valor total pago;
- se haverá juros;
- quanto do limite ficará comprometido;
- se as parcelas cabem no orçamento dos próximos meses.
O parcelamento pode ser uma forma de distribuir o pagamento, mas representa um compromisso financeiro que continuará existindo depois da compra.
O que fazer quando não consegue pagar a fatura
Se o consumidor perceber que não conseguirá pagar a fatura integralmente, é importante verificar as alternativas oferecidas pela instituição financeira antes do vencimento.
As condições de parcelamento e de outras modalidades de crédito variam conforme o contrato e a instituição. Por isso, o consumidor deve conferir as taxas, os encargos e o custo total antes de escolher uma opção.
Também pode ser necessário rever outras despesas do orçamento para evitar que novos compromissos sejam acumulados enquanto uma dívida anterior ainda está sendo paga.
Quem também está começando a organizar a vida financeira pode conferir como começar a investir e quais pontos analisar antes de escolher um investimento.
Conclusão
O cartão de crédito pode ser utilizado para facilitar pagamentos e organizar determinadas compras, mas seu funcionamento envolve compromissos que precisam ser considerados no orçamento.
Entender a fatura, acompanhar os gastos, observar as compras parceladas e conhecer as consequências do pagamento parcial são cuidados importantes para utilizar o cartão de maneira mais consciente.
Antes de contratar um parcelamento ou outra modalidade de crédito, o consumidor deve verificar as condições oferecidas pela instituição financeira e avaliar se o compromisso cabe em seu orçamento.