Organizar as finanças pessoais é uma forma de entender melhor como o dinheiro entra e sai ao longo do mês. Ao colocar receitas, despesas e prioridades no papel, fica mais fácil identificar gastos que podem ser reduzidos e definir objetivos financeiros de acordo com a realidade de cada pessoa.
O primeiro passo não exige uma ferramenta específica: é preciso conhecer a própria situação financeira. A partir desse levantamento, o orçamento pode ser estruturado de maneira mais clara e acompanhado regularmente.
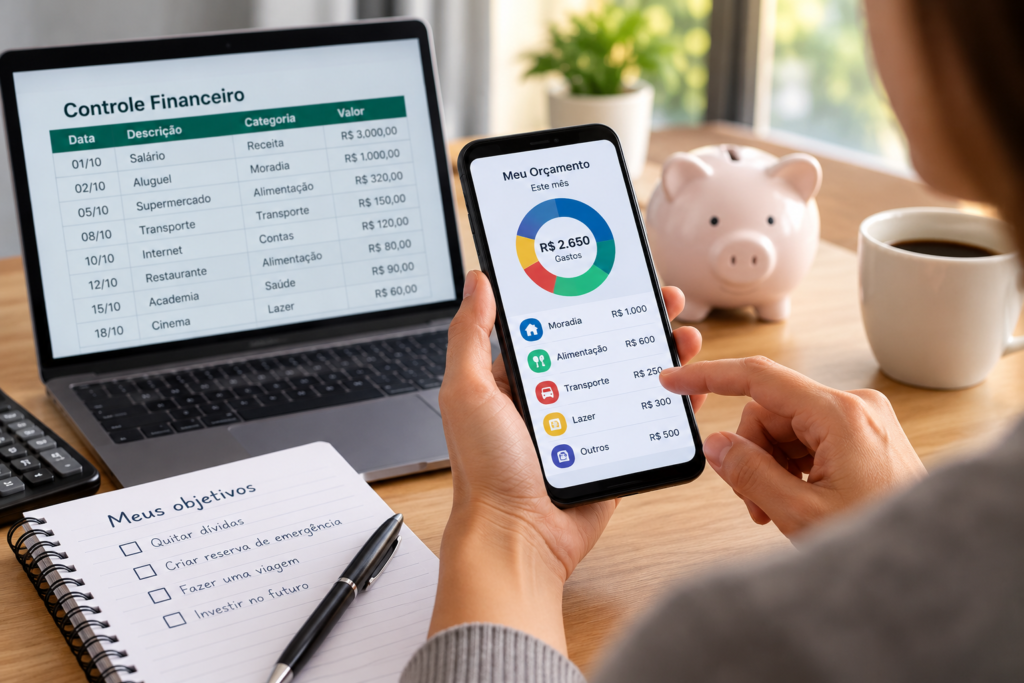
1. O primeiro passo é saber quanto entra e quanto sai
Antes de definir qualquer meta financeira, é importante identificar quanto dinheiro entra todos os meses e quais são os principais gastos.
Anote todas as fontes de renda e, em seguida, liste as despesas. Salário, trabalhos extras e outros recebimentos devem ser considerados, assim como contas de moradia, alimentação, transporte, serviços e demais compromissos.
Esse levantamento ajuda a visualizar a situação financeira real e permite identificar se os gastos estão compatíveis com a renda disponível.
2. Separe gastos fixos e variáveis
Depois de listar as despesas, uma maneira simples de organizar o orçamento é separar os gastos entre fixos e variáveis.
Os gastos fixos são aqueles que costumam ter valores semelhantes ou compromissos recorrentes, como aluguel, condomínio e algumas mensalidades.
Já os gastos variáveis podem mudar de um mês para outro. Alimentação, lazer, transporte e determinadas compras são exemplos que podem apresentar alterações ao longo do tempo.
Essa separação facilita a identificação das despesas que possuem maior possibilidade de ajuste.
3. Anote também os pequenos gastos
Despesas de menor valor também fazem parte do orçamento. Compras ocasionais, refeições fora de casa, aplicativos e outros pagamentos do dia a dia podem passar despercebidos quando são analisados individualmente.
Por isso, registrar os gastos durante o mês pode ajudar a descobrir para onde o dinheiro está indo.
Não é necessário utilizar uma ferramenta específica. Uma planilha, aplicativo ou mesmo uma anotação organizada pode ser suficiente para acompanhar as despesas.
4. Defina prioridades para o orçamento
Depois de conhecer receitas e despesas, o próximo passo é estabelecer prioridades.
Contas essenciais e compromissos financeiros devem ser considerados antes de gastos que podem ser adiados ou reduzidos. Também é possível estabelecer objetivos, como quitar uma dívida, formar uma reserva financeira ou guardar dinheiro para uma compra futura.
As prioridades podem variar de acordo com a situação de cada pessoa. Por isso, não existe uma divisão única do orçamento que funcione da mesma maneira para todos.
5. Organize as dívidas
Quem possui dívidas também deve incluí-las no planejamento financeiro.
O ideal é reunir informações como valor devido, número de parcelas, taxa de juros e vencimentos. Com esses dados, fica mais fácil entender quais compromissos precisam de maior atenção.
Também é importante evitar assumir novas parcelas sem verificar se elas cabem no orçamento. Quando uma dívida compromete uma parcela significativa da renda, o planejamento precisa considerar esse compromisso antes de novos gastos.
6. Crie uma reserva para imprevistos
Depois de organizar o orçamento, uma das possibilidades é começar a construir uma reserva financeira para situações inesperadas.
Esse dinheiro pode ajudar diante de despesas que não estavam previstas, como um conserto, uma necessidade familiar ou uma redução temporária da renda.
O valor necessário para uma reserva depende da realidade de cada pessoa. O mais importante é estabelecer uma quantia possível de guardar regularmente e manter o objetivo no planejamento.
7. Revise o orçamento todos os meses
Organizar as finanças pessoais não é uma tarefa que termina depois que o primeiro orçamento é feito.
A renda pode mudar, novas despesas podem surgir e determinados gastos podem deixar de existir. Por isso, revisar o planejamento regularmente ajuda a manter as informações atualizadas.
Uma revisão mensal permite comparar o que estava planejado com o que realmente aconteceu e fazer ajustes para o período seguinte.
Organização financeira depende de acompanhamento
Ter controle sobre as finanças pessoais não significa necessariamente eliminar todos os gastos ou deixar de consumir. O objetivo é conhecer a própria realidade financeira e tomar decisões considerando a renda, as despesas e as prioridades.
Com o acompanhamento das receitas e dos gastos, o orçamento pode se tornar uma ferramenta para planejar objetivos e lidar melhor com mudanças ao longo do tempo.
Conclusão
Organizar as finanças pessoais começa pelo conhecimento da própria situação financeira. Registrar receitas e despesas, separar os tipos de gastos, definir prioridades, cuidar das dívidas e reservar dinheiro para imprevistos são medidas que podem ajudar no planejamento.
O orçamento também precisa ser revisado regularmente. Dessa forma, mudanças na renda ou nas despesas podem ser incorporadas ao planejamento, mantendo as decisões financeiras alinhadas à realidade de cada momento.
Pingback: Cartão de crédito: como funciona e quais cuidados ter
Pingback: Banco Central muda regras para ofertas de crédito pelo Pix em 2027